18/11/2026
🔒 L'origine du mot Bluetooth
ActualitéHarald est né en 910. Harald devient roi du Danemark vers 958. Durant son règne, il impose le christianisme dans son royaume et se fait baptiser avec...
Actualités
Actualité
4 novembre 2026
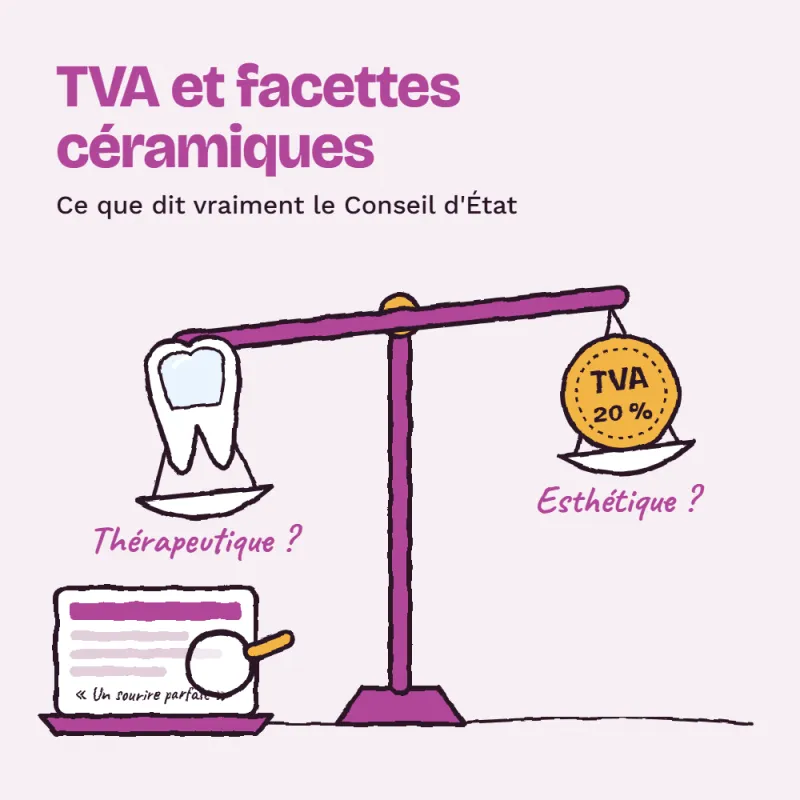
Les praticiens chirurgiens-dentistes sont assujettis à la TVA mais sont exemptés pour “les prestations de soins à la personne, c’est-à-dire toutes les prestations qui concourent à l’établissement des diagnostics médicaux ou au traitement des maladies humaines”. “Seules les prestations de soins à finalité thérapeutique, entendues comme celles menées dans le but de prévenir, de diagnostiquer, de soigner et, dans la mesure du possible, de guérir des maladies ou anomalies de santé, sont susceptibles de bénéficier de l’exonération de TVA”.
Les actes à finalité purement esthétique ne sont donc pas exemptés de TVA.
De même, les redevances de collaborateur (considérées comme des loyers), les actes d’expertise, les activités de conseil en entreprise, les orthèses ne sont pas exemptés de TVA.
Dans notre activité, il est parfois difficile de déterminer une frontière simple entre esthétique et thérapeutique.
La doctrine fiscale ne nous est pas d’un grand secours car:
De fait, “l’intérêt diagnostique ou thérapeutique d’un acte de médecine ou de chirurgie esthétique constitue une question de fait que le professionnel de santé doit pouvoir établir par tous moyens afin de justifier de l’application de l’exonération de la TVA à son acte. “
Dans un arrêt pris le 30/06/2026 le Conseil d’état a rejeté une demande de pourvoi en cassation émise par une SELARL qui avait été taxée d’office suite à la pose de facettes céramiques ¾ (HBMD048) confirmée par le tribunal administratif de Paris et la cour d’appel du tribunal administratif de Paris.
L’arrêt du CE ne constitue pas une validation de la non-exemption de TVA de l’acte HBMD048 mais que la SELARL et ses conseils n’ont pas apporté de justification permettant d’invalider l’analyse de l’administration fiscale.
L’administration fiscale n’a pas défini l’acte HBMD048 en tant que tel comme acte à visée uniquement esthétique mais s’est appuyée sur le site de la SELARL qui présentait ce traitement aux patients comme essentiellement à visée esthétique. La SELARL n’a pas apporté d’élément permettant de remettre en question cette analyse, avec des photos par exemple. (A noter que la présentation d’éléments de nature médicale aux agents de l’administration fiscale brise le secret médical car ceux-ci n’y sont pas soumis).
En conclusion, cet arrêt ne remet pas en cause la doctrine fiscale sur la TVA mais nous engage à être prudents dans nos justifications thérapeutiques et à bien distinguer nos traitements à visée exclusivement esthétiques
NB La récupération de la TVA suivant les règles de droit commun peut être effectuée par le contribuable sur les prestations soumises au règlement de la TVA.
par Bruno Levollant
Vice-président
Chirurgien-dentiste à Clichy sous Bois

18/11/2026
🔒 L'origine du mot Bluetooth
ActualitéHarald est né en 910. Harald devient roi du Danemark vers 958. Durant son règne, il impose le christianisme dans son royaume et se fait baptiser avec...
21 novembre 2026
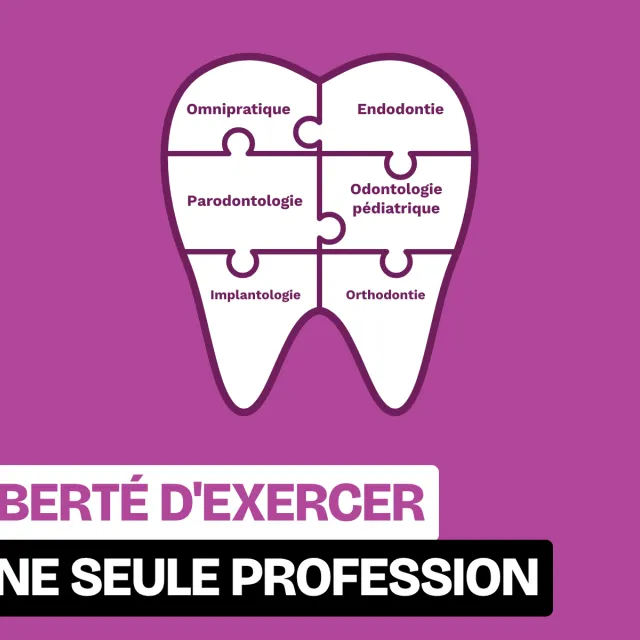
NOTRE MÉTIER, NOTRE LIBERTÉ D’EXERCER
Actualité…
17 novembre 2026
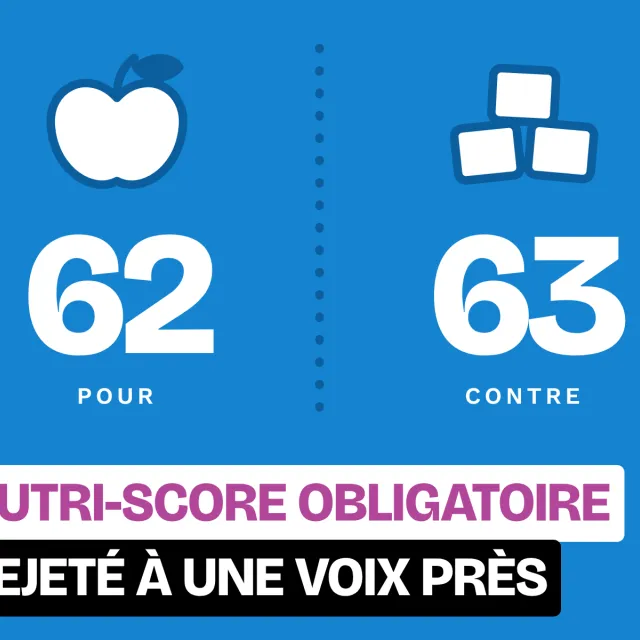
NUTRI-SCORE : LA SANTÉ PUBLIQUE BAFOUÉE À UNE VOIX PRÈS ?
ActualitéLe 22 octobre dernier, les députés ont rejeté à une voix près l’amendement visant à rendre le Nutri-Score obligatoire…
29 octobre 2026
Biomarqueurs salivaires : vers un dépistage au fauteuil ?
ActualitéEt si demain, un simple prélèvement de salive permettait de repérer une parodontite avant même qu’elle ne s’installe ? Deux publications récentes…
22 octobre 2026
L’Union dentaire : prévention, continuité des soins et innovation responsable
ActualitéÀ l’…